
Bydgoski rynek pierwotny 2026. Podaż, ceny i struktura oferty nowych mieszkań
Bydgoski rynek pierwotny pozostaje aktywny, ale decyzja o rozpoczęciu kolejnej inwestycji mieszkaniowej wymaga dziś znacznie dokładniejszej analizy niż jeszcze kilka lat temu. Na rynku dostępnych jest ponad 1300 nowych mieszkań, część aktualnej oferty stanowią lokale już ukończone, a jednocześnie w budowie pozostaje kolejna grupa projektów. Jak wygląda rynek nowych mieszkań w Bydgoszczy we wrześniu 2026 roku i jakie wnioski mogą wyciągnąć z tych danych deweloperzy, właściciele gruntów i inwestorzy?
Rynek mieszkaniowy bardzo łatwo opisywać pojedynczym wskaźnikiem: średnią ceną metra kwadratowego. Z perspektywy dewelopera taka informacja ma jednak ograniczoną wartość.
Znacznie ważniejsze są pytania o skalę aktualnej konkurencji, strukturę dostępnego produktu, wielkość mieszkań pozostających w sprzedaży, ich całkowitą cenę, etap realizacji konkurencyjnych projektów oraz liczbę inwestycji, które mogą wejść na rynek w kolejnych miesiącach.
Dlatego przyglądamy się bydgoskiemu rynkowi pierwotnemu przede wszystkim z punktu widzenia sprzedaży nowej inwestycji mieszkaniowej.
Bydgoski rynek pierwotny we wrześniu 2026 roku
Według danych serwisu RynekPierwotny.pl aktualnych na 24 września 2026 roku w Bydgoszczy znajdowało się w sprzedaży 1 318 nowych mieszkań w 34 inwestycjach deweloperskich. Średnia cena ofertowa wynosiła 11 482 zł za m², co oznaczało wzrost o około 5% w stosunku do analogicznego okresu poprzedniego roku.
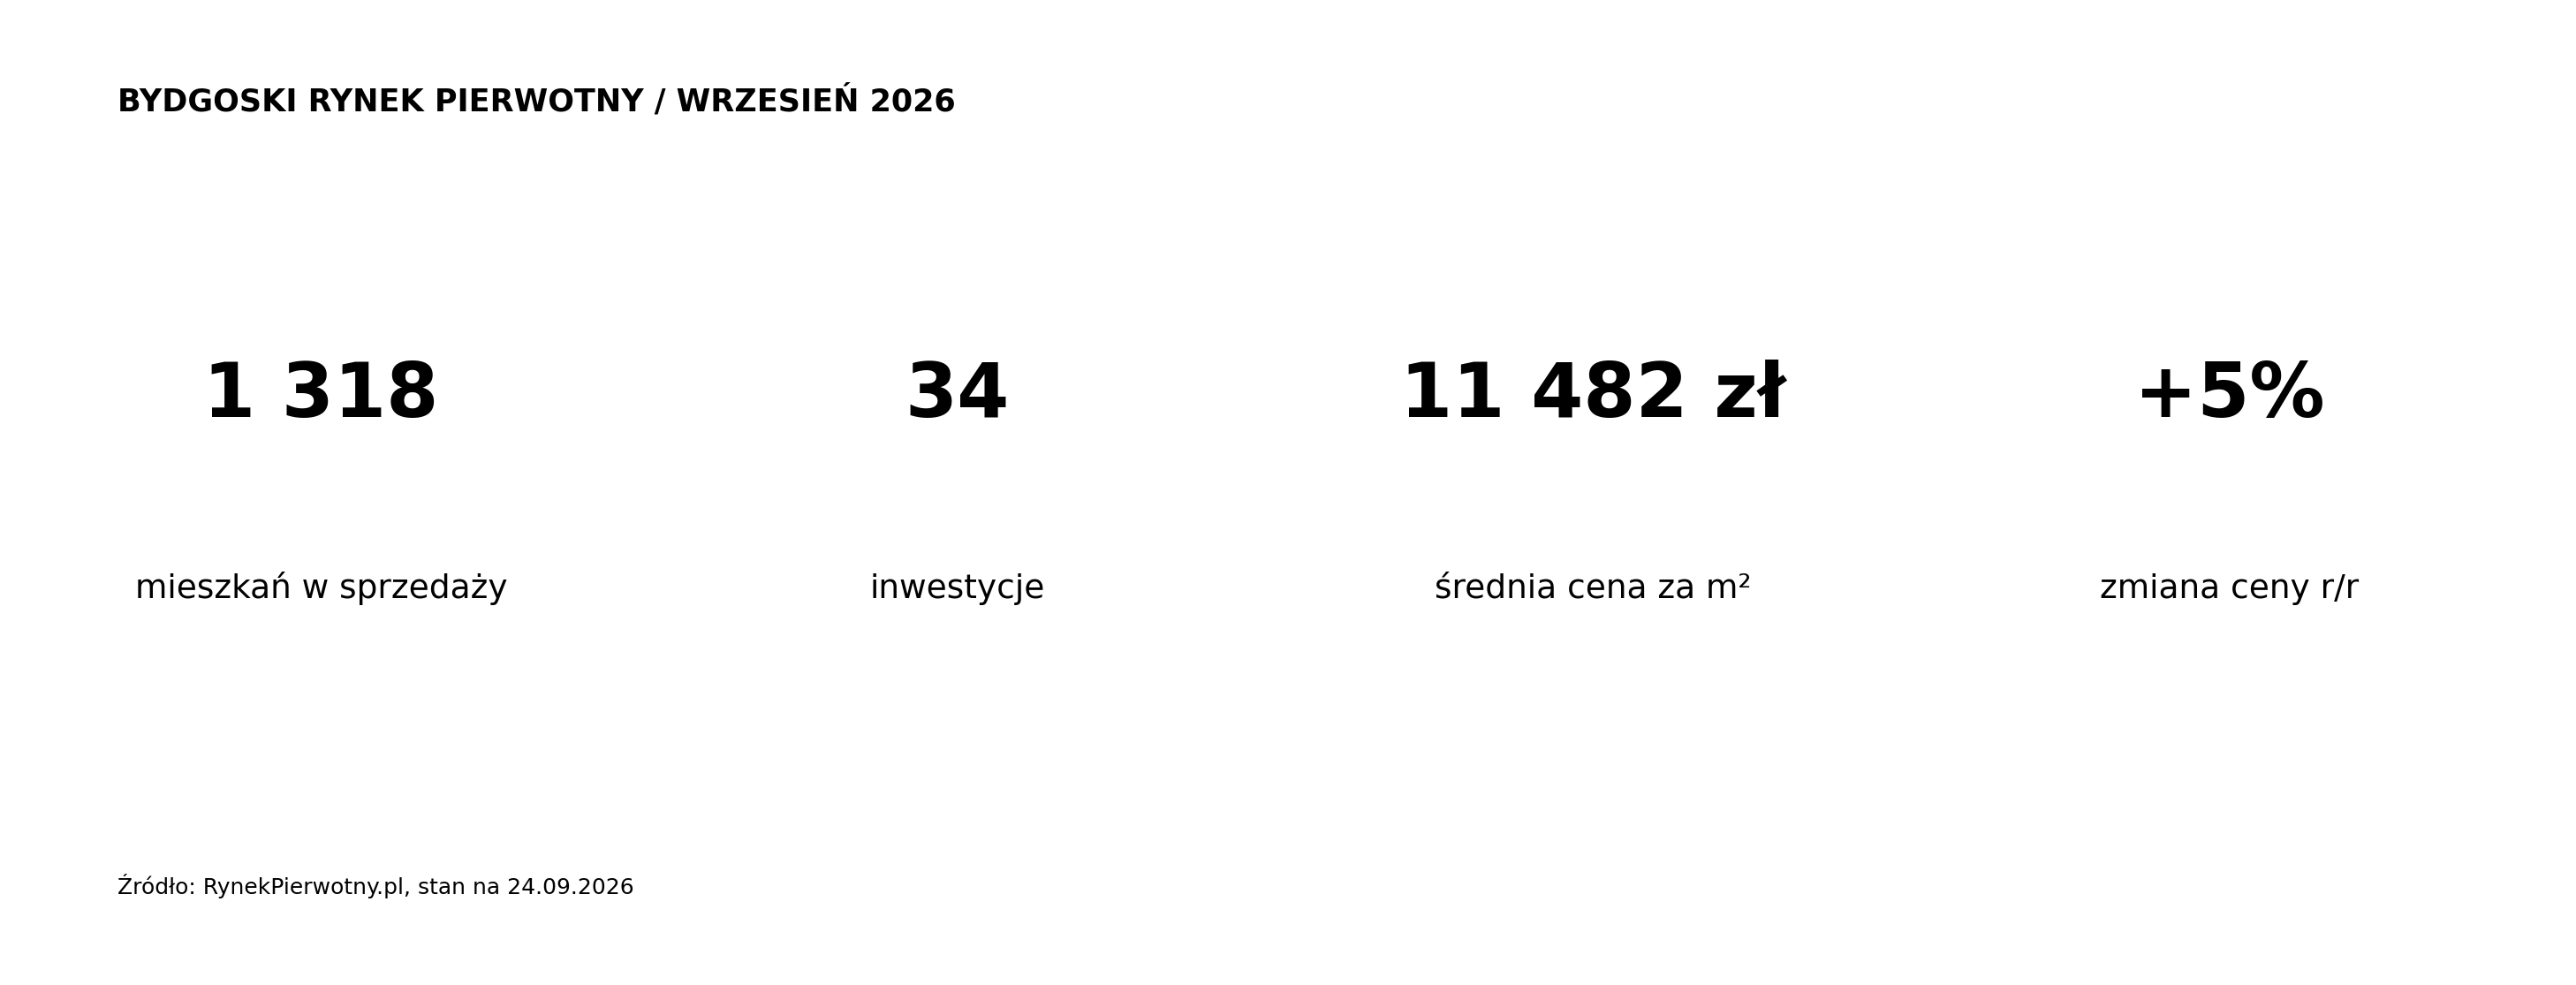
| Wskaźnik | Bydgoszcz – wrzesień 2026 |
|---|---|
| Mieszkania dostępne w sprzedaży | 1 318 |
| Inwestycje deweloperskie | 34 |
| Średnia cena ofertowa | 11 482 zł/m² |
| Zmiana ceny r/r | +5% |
| Mieszkania gotowe do odbioru | 522 |
| Mieszkania w trakcie budowy | 796 |
Sama liczba 1 318 mieszkań nie mówi jeszcze, czy podaż jest wysoka lub niska z punktu widzenia konkretnej inwestycji.
Rynek mieszkaniowy nie jest jednolity. Mieszkanie dwupokojowe na Bartodziejach nie zawsze konkuruje bezpośrednio z podobnym metrażem w Fordonie. Inny profil klienta może mieć lokal w centrum, inny mieszkanie rodzinne na obrzeżach, a jeszcze inny produkt o charakterze inwestycyjnym.
Mniej mieszkań oddanych, ale budowy nie zatrzymały się
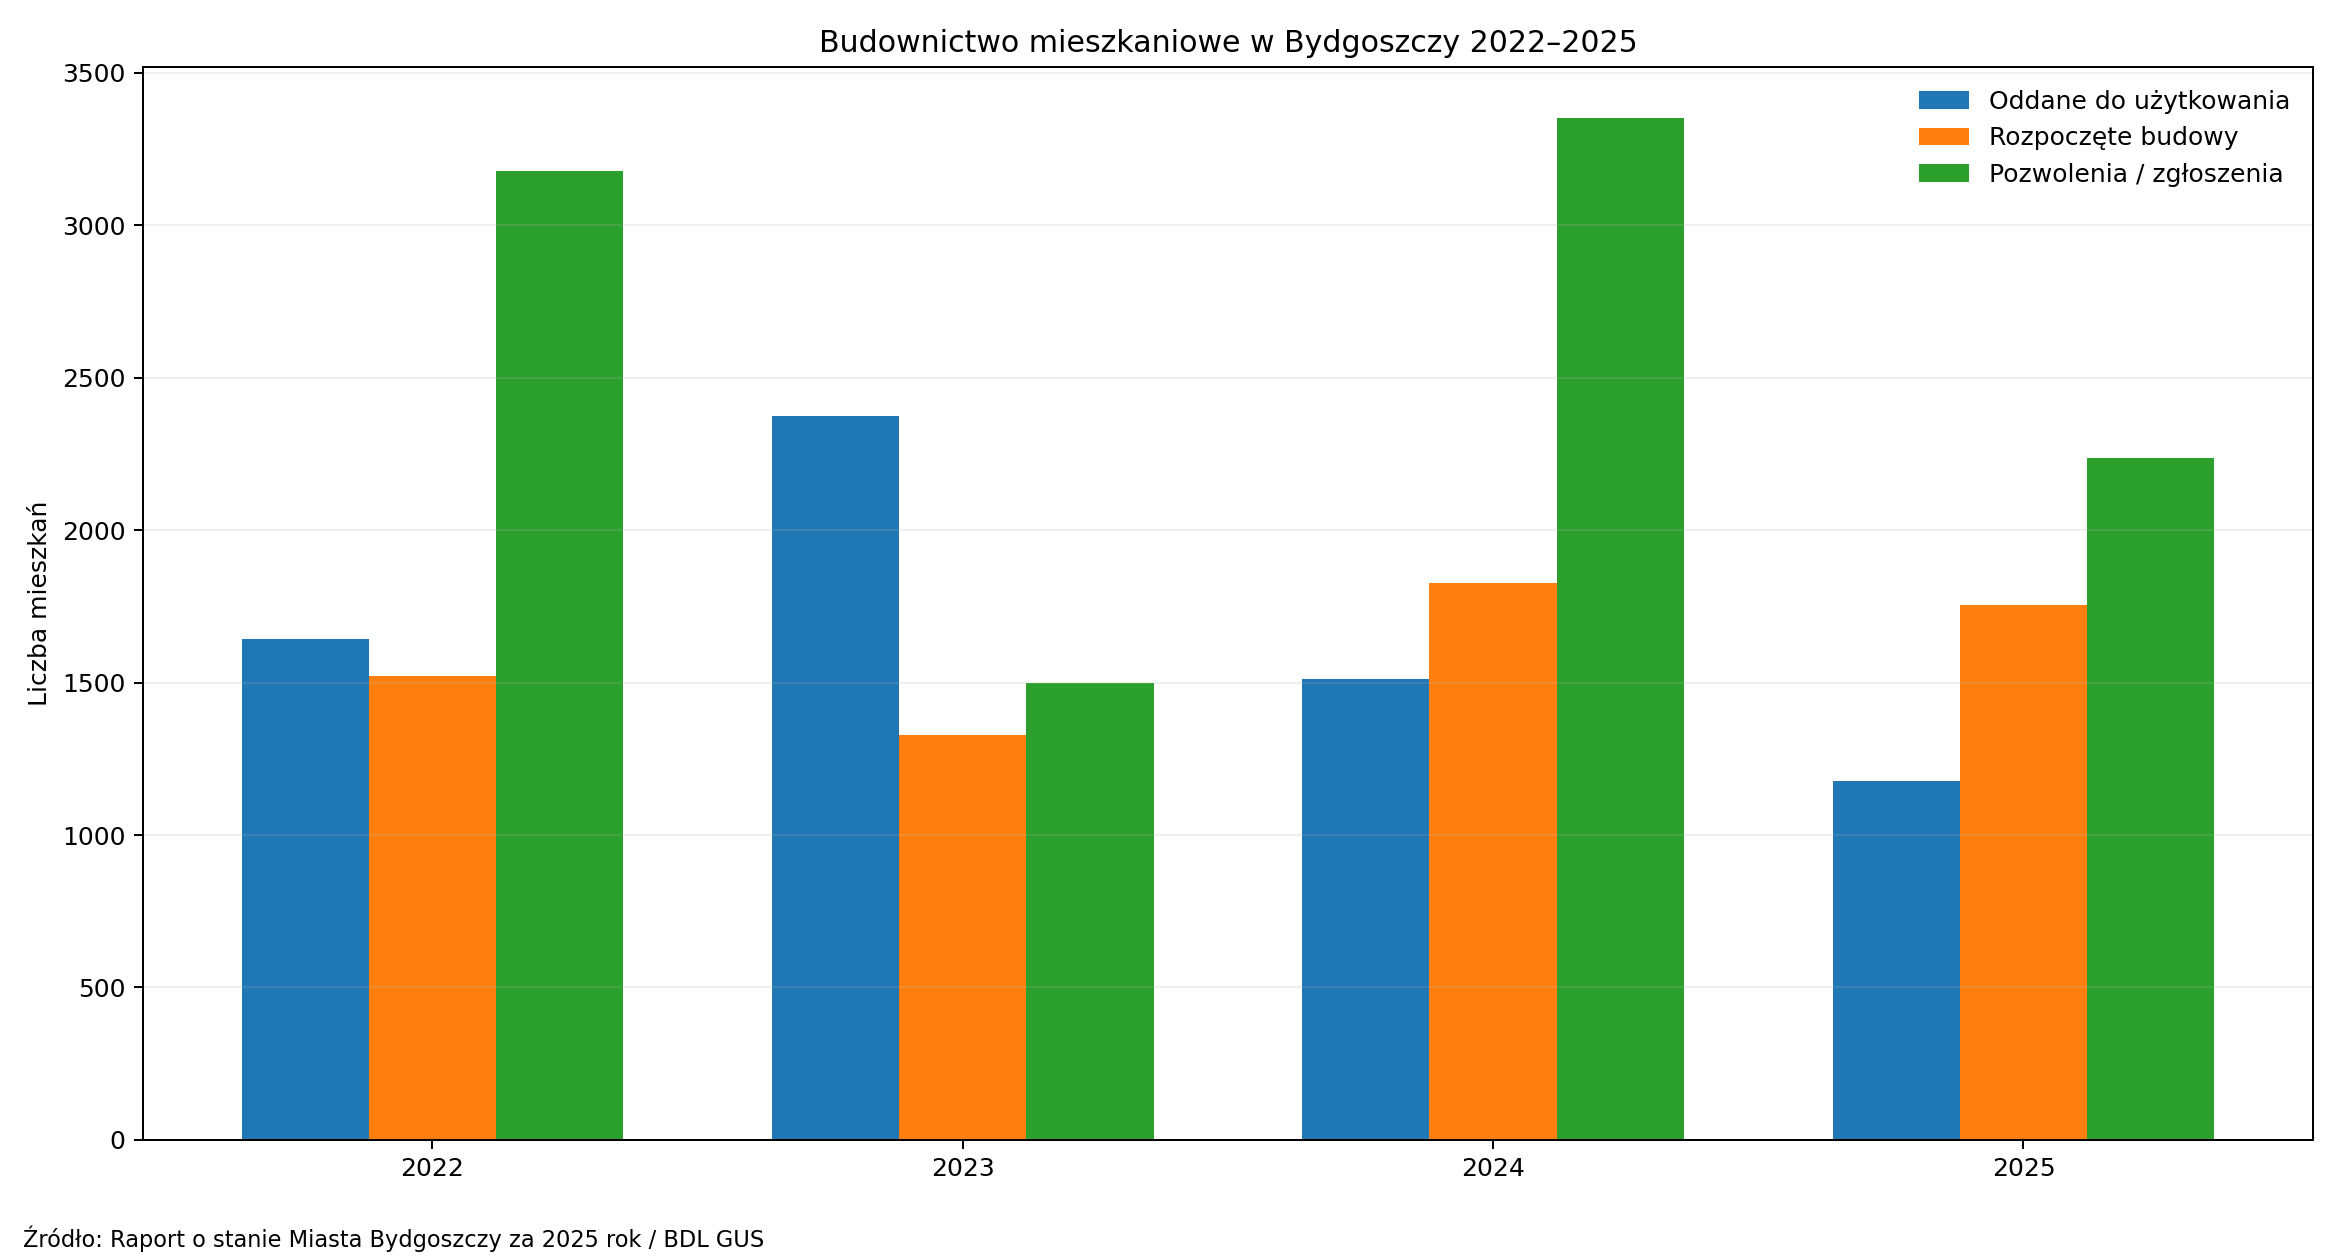
Według Raportu o stanie miasta Bydgoszczy za 2025 rok w mieście oddano do użytkowania 1 178 mieszkań, czyli o 22,1% mniej niż w 2024 roku. Przeciętna powierzchnia oddawanego mieszkania wyniosła 57,1 m².
Co szczególnie istotne z perspektywy rynku pierwotnego, aż 94% mieszkań oddanych w 2025 roku powstało w ramach budownictwa deweloperskiego.
| Rok | Mieszkania oddane | Rozpoczęte budowy | Pozwolenia / zgłoszenia |
|---|---|---|---|
| 2022 | 1 642 | 1 522 | 3 177 |
| 2023 | 2 375 | 1 327 | 1 498 |
| 2024 | 1 513 | 1 828 | 3 351 |
| 2025 | 1 178 | 1 756 | 2 236 |
Spadek liczby mieszkań oddawanych do użytkowania nie oznacza, że aktywność deweloperska zanikła. W 2025 roku rozpoczęto budowę 1 756 mieszkań, tylko nieznacznie mniej niż rok wcześniej. 87,2% mieszkań, których budowę rozpoczęto, przeznaczonych było na sprzedaż lub wynajem przez deweloperów. Wydane pozwolenia oraz zgłoszenia z projektem budowlanym umożliwiały realizację kolejnych 2 236 mieszkań.
Z punktu widzenia inwestora oznacza to przede wszystkim jedno: konkurencję należy analizować nie tylko na podstawie mieszkań widocznych dzisiaj w portalach sprzedażowych.
Dwa i trzy pokoje odpowiadają za trzy czwarte aktualnej oferty
Na koniec września 2026 roku najliczniejszą kategorię stanowiły mieszkania dwupokojowe – 580 lokali, czyli 44% całej dostępnej oferty. Mieszkań trzypokojowych było 421, co odpowiadało prawie 32% podaży. Kawalerki stanowiły niespełna 11%, lokale czteropokojowe około 12%, a mieszkania pięciopokojowe i większe zaledwie około 1%.
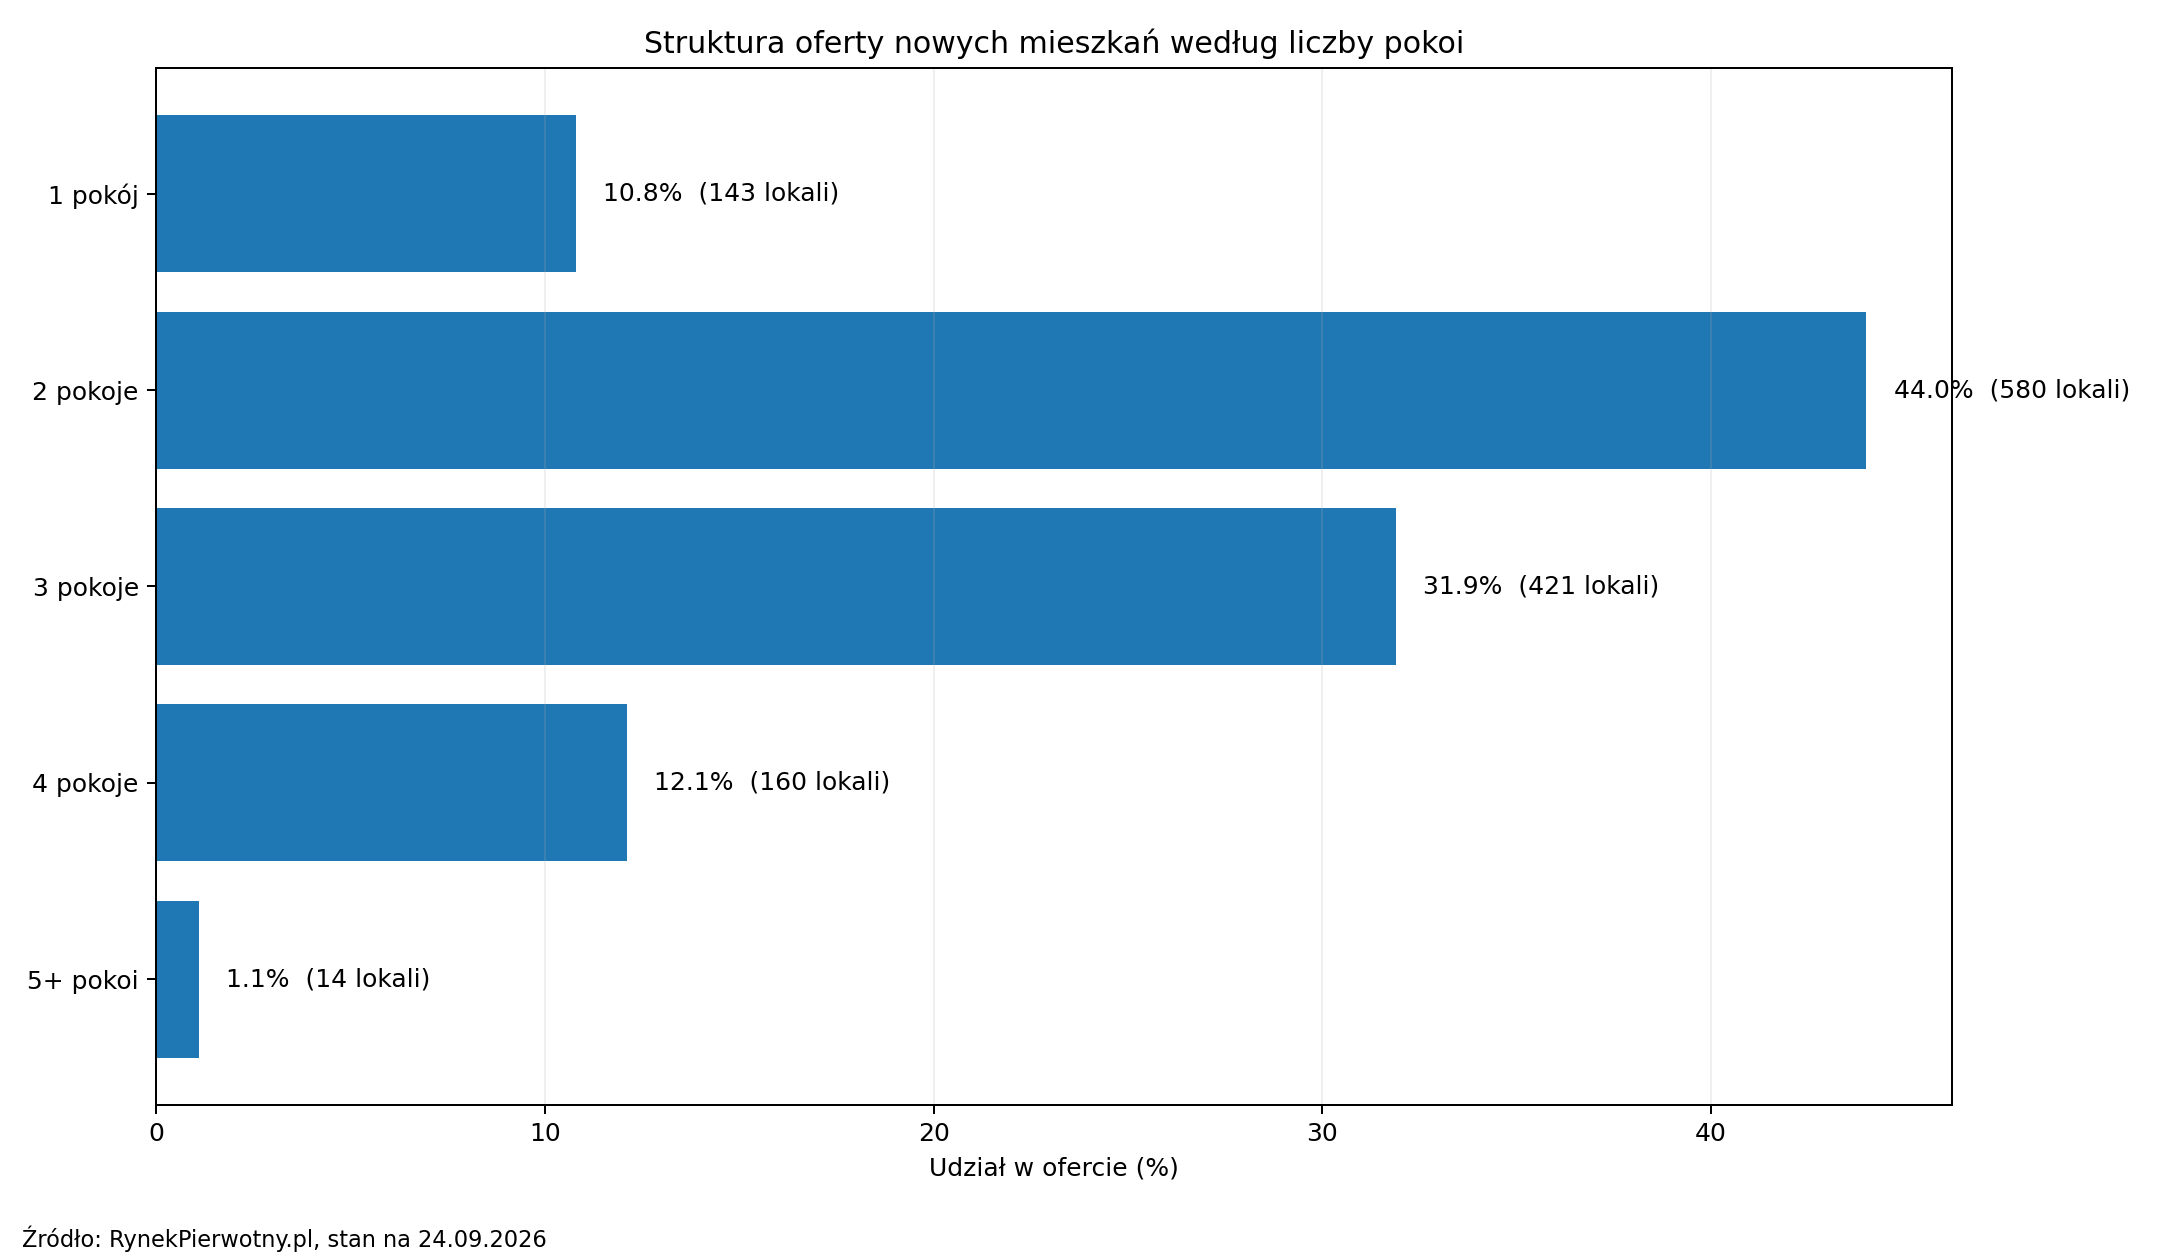
Łącznie mieszkania dwu- i trzypokojowe odpowiadają za ponad trzy czwarte oferty nowych mieszkań dostępnych obecnie w Bydgoszczy.
Nie należy jednak automatycznie wyciągać z tego wniosku, że nowa inwestycja również powinna składać się głównie z dwóch i trzech pokoi. Duża podaż określonego produktu może oznaczać jego dużą popularność, ale jednocześnie oznacza większą konkurencję pomiędzy projektami oferującymi zbliżony lokal.
Małe mieszkanie kosztuje więcej za metr. Klient kupuje jednak całość, a nie metr kwadratowy
Aktualne dane dobrze pokazują kolejną prawidłowość rynku. Średnia cena metra kwadratowego maleje wraz ze wzrostem wielkości mieszkania.
We wrześniu 2026 roku średnia cena ofertowa kawalerek wynosiła około 12 264 zł/m², a mieszkań dwupokojowych 12 255 zł/m². W przypadku trzech pokoi było to około 11 411 zł/m², czterech pokoi 10 987 zł/m², natomiast w największych lokalach średnia spadała poniżej 10 tys. zł/m².
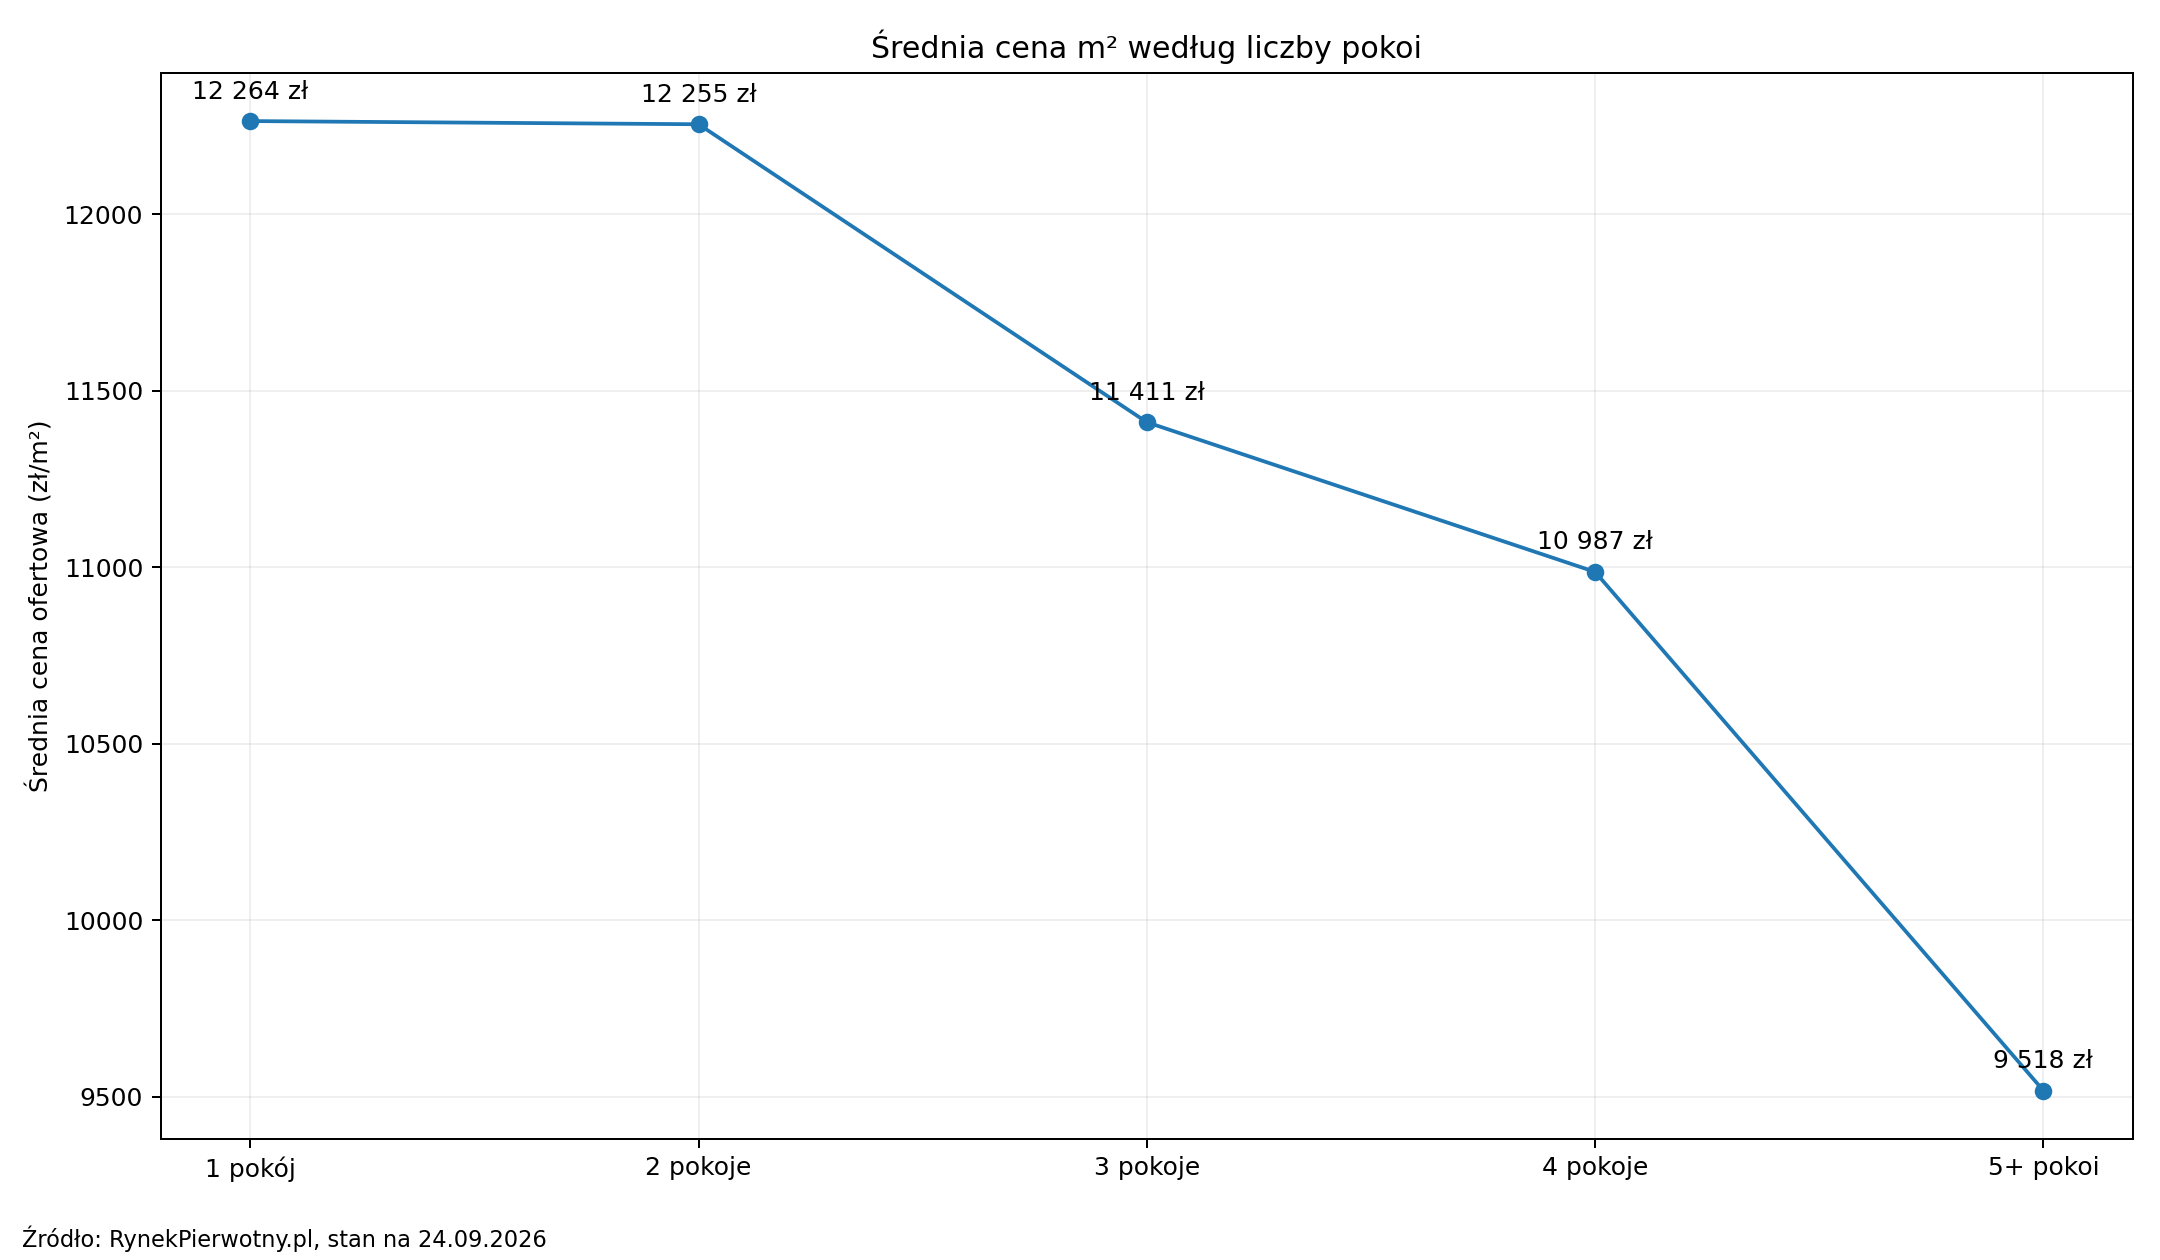
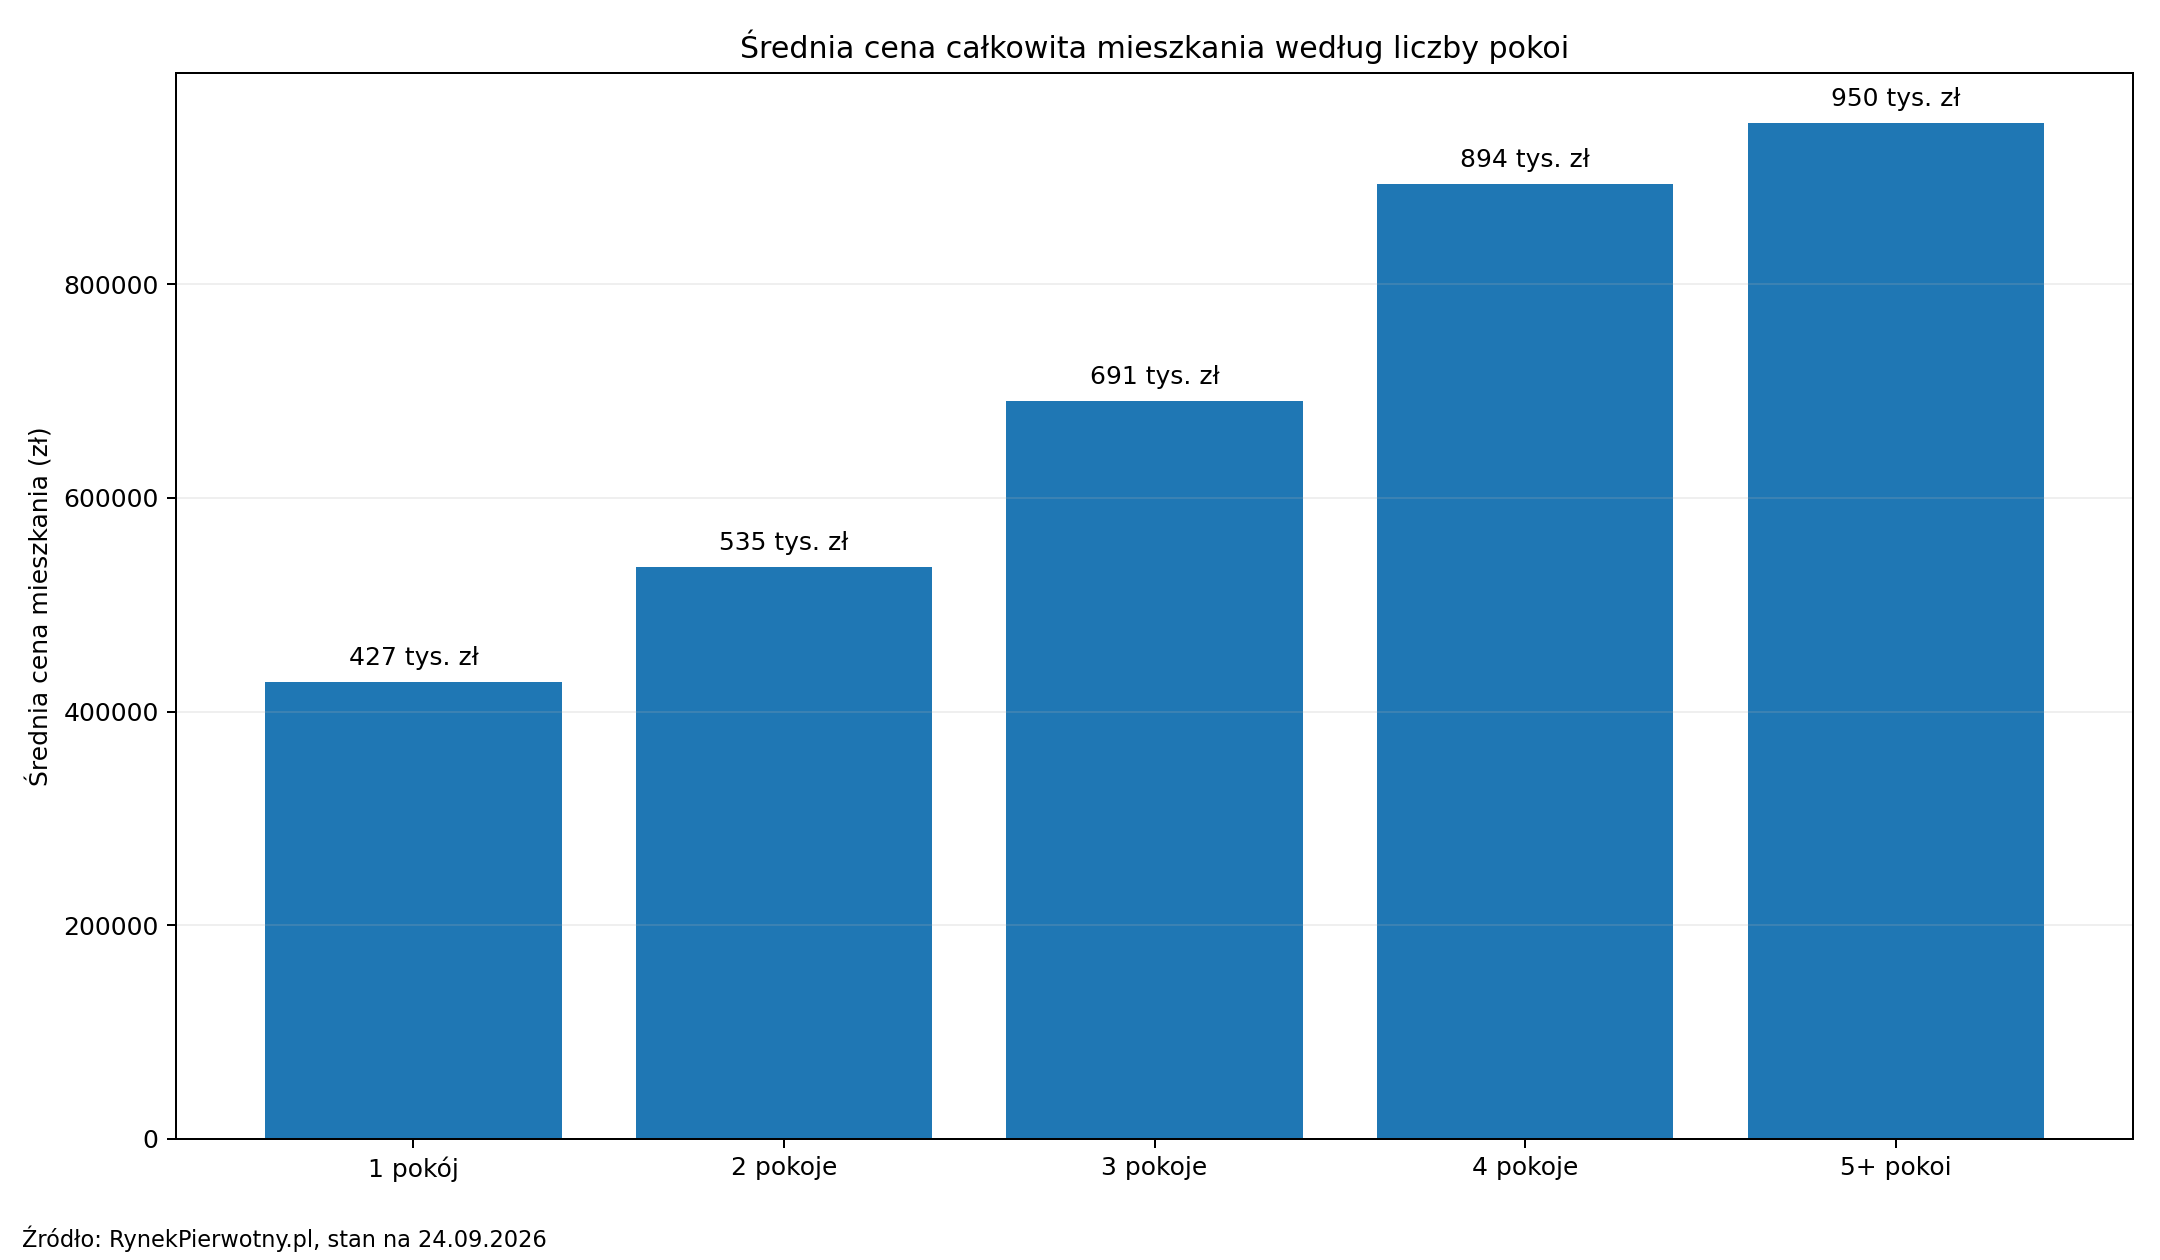
Z punktu widzenia strategii sprzedaży istotniejsza niż sama cena za m² staje się więc często całkowita cena wejścia w produkt. Deweloper może osiągnąć wysoką cenę jednostkową niewielkiego mieszkania, ale klient nadal podejmuje decyzję, czy wydać około 430, 530 czy 690 tys. zł.
Największa część rynku mieści się dziś pomiędzy 400 a 800 tys. zł
Według danych ofertowych 532 mieszkania znajdowały się w przedziale 400–600 tys. zł, a kolejnych 385 kosztowało od 600 do 800 tys. zł. Lokali poniżej 400 tys. zł było 168, natomiast 228 ofert przekraczało poziom 800 tys. zł, w tym 69 ponad milion złotych.
Nie oznacza to, że przedział 400–800 tys. zł jest automatycznie najbardziej opłacalnym segmentem dla każdego nowego projektu. Pokazuje natomiast, gdzie koncentruje się dziś największa część podaży — i gdzie klient ma największą liczbę alternatyw.
Prawie 40% aktualnej oferty jest już gotowe do odbioru
Spośród 1 318 oferowanych mieszkań 522 lokale były już gotowe do odbioru. Kolejne 292 miały zostać oddane w ciągu sześciu miesięcy, 295 w okresie od sześciu do dwunastu miesięcy, a 209 w terminie przekraczającym rok.
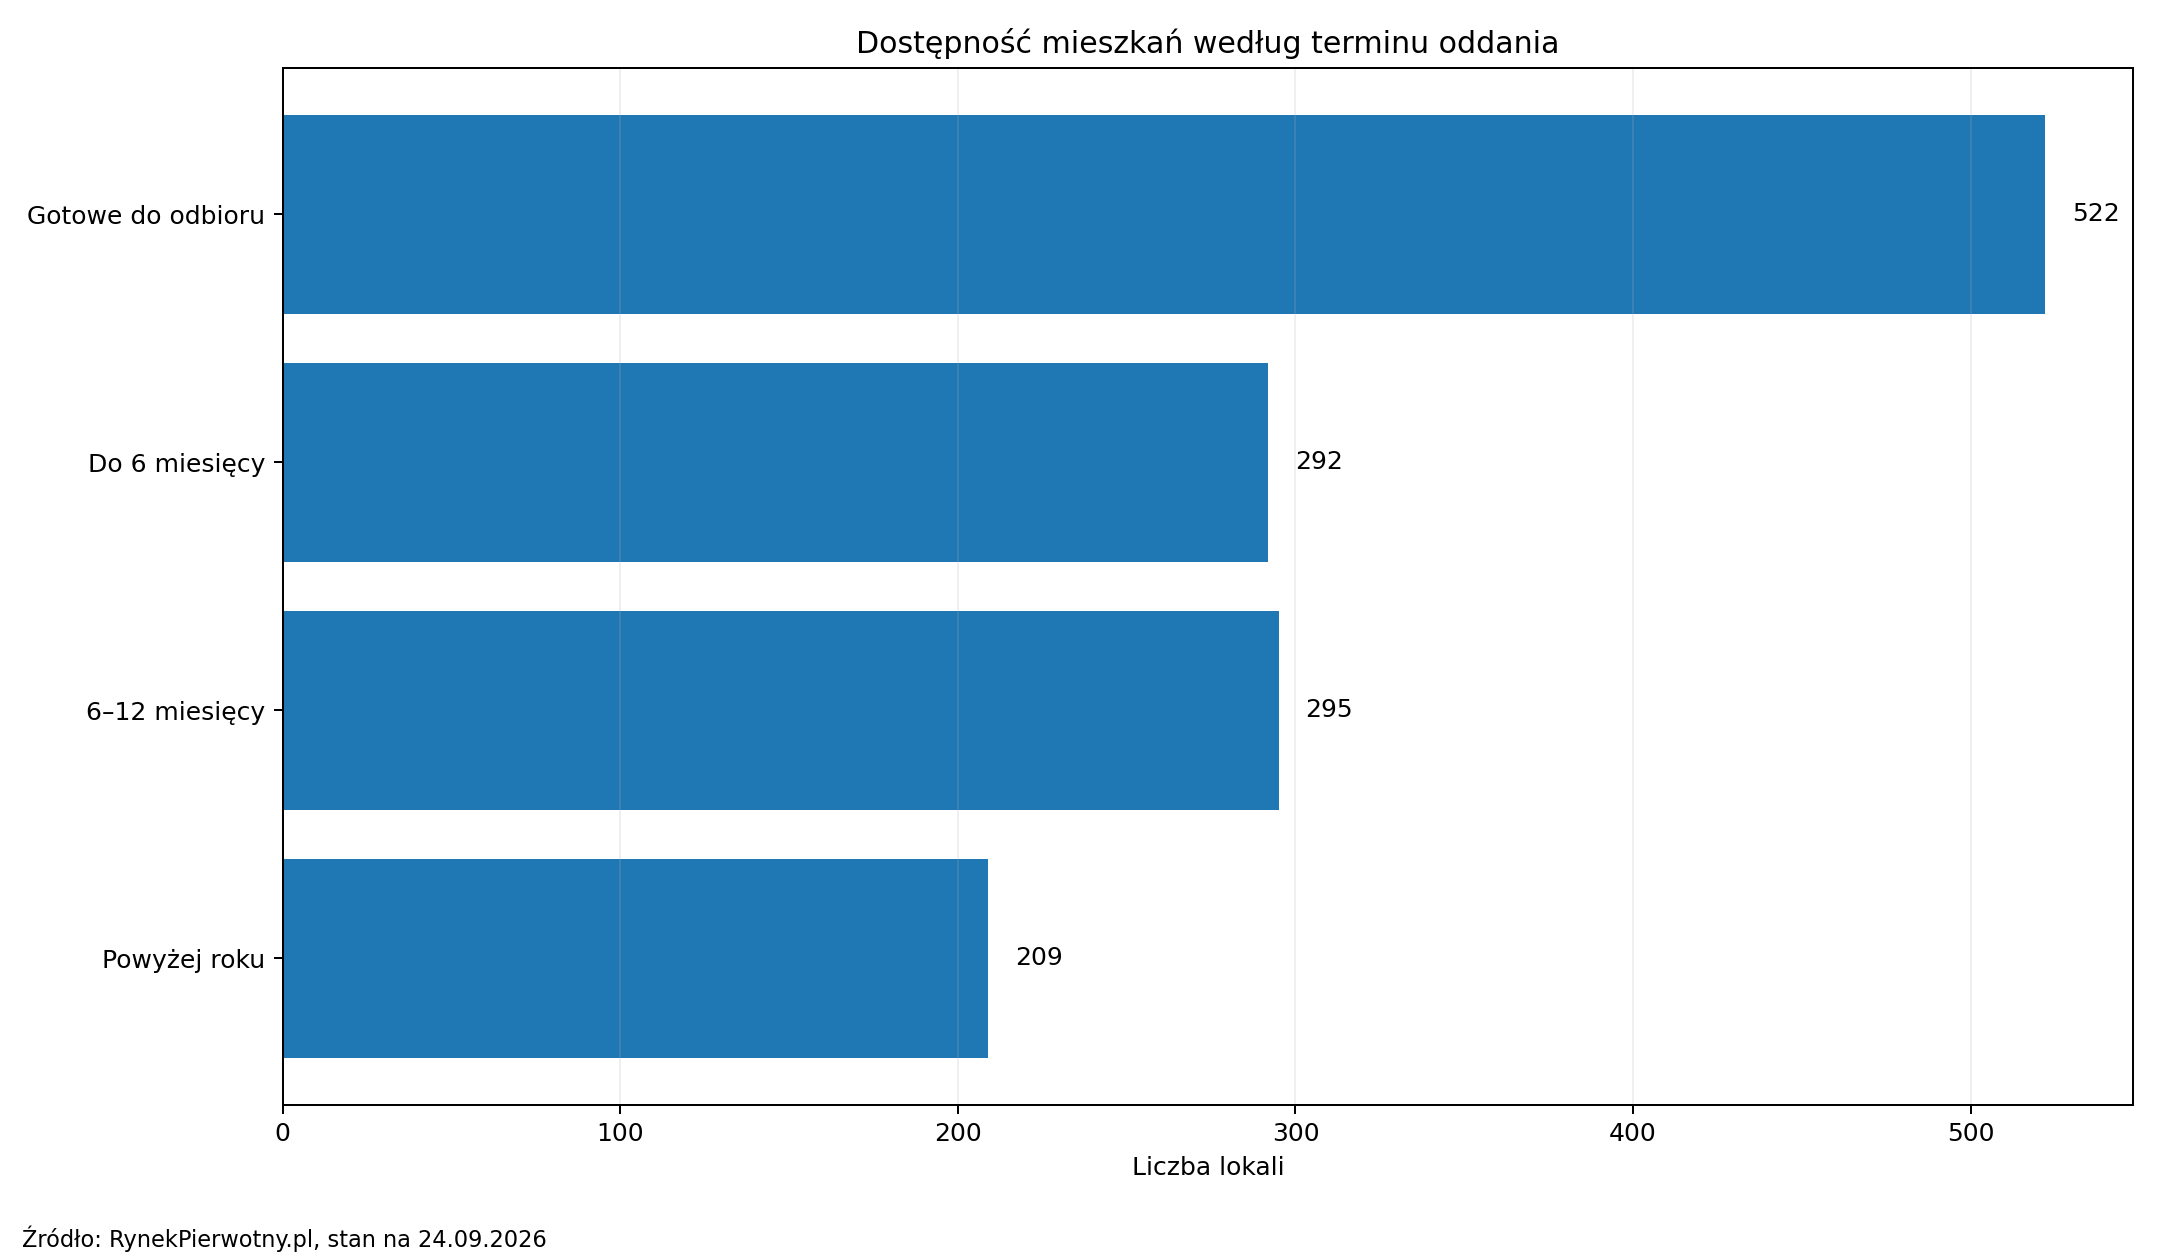
Oznacza to, że blisko 40% aktualnej podaży stanowią mieszkania już ukończone. Projekt na wczesnym etapie budowy konkuruje z nimi nie tylko ceną, lokalizacją czy standardem, ale również terminem dostępności produktu.
Czy 1 318 mieszkań oznacza dużą podaż?
Nie istnieje jedna liczba, po przekroczeniu której można stwierdzić, że lokalny rynek jest „przepełniony". Podaż należy odnosić do popytu oraz szybkości absorpcji mieszkań.
Sama liczba dostępnych ofert nie odpowiada na pytanie, jak długo pozostają one w sprzedaży, które lokale sprzedają się jako pierwsze, gdzie pojawiają się problemy ze stockiem oraz jak często deweloperzy muszą stosować rabaty albo dodatkowe zachęty.
Nie wszystkie z 1 318 mieszkań konkurują również ze sobą w równym stopniu. Dlatego analiza całej Bydgoszczy jest dobrym punktem wyjścia, ale decyzję inwestycyjną podejmuje się na poziomie konkretnego mikrorynku.
Średnia cena 11 482 zł/m² również może wprowadzać w błąd
Średnia ofertowa na poziomie około 11,5 tys. zł/m² jest dobrym wskaźnikiem ogólnego kierunku rynku, ale nie jest automatycznie ceną, z którą powinien wystartować nowy projekt.
Na cenę możliwą do osiągnięcia przez konkretną inwestycję wpływają między innymi lokalizacja, architektura, standard części wspólnych, struktura mieszkań, układy funkcjonalne, kondygnacja, ekspozycja, balkon lub ogródek, miejsca parkingowe, otoczenie, komunikacja, termin realizacji i wizerunek całego projektu.
Dochodzi do tego jeden czynnik, który bywa pomijany na etapie przygotowania inwestycji: jakość procesu sprzedaży.
Cena wywoławcza powinna być elementem strategii, a nie wynikiem prostego porównania
Jednym z częstszych uproszczeń jest ustalanie ceny nowej inwestycji poprzez zebranie cen konkurencji i przyjęcie średniej. Taki benchmark jest potrzebny, ale nie powinien kończyć analizy.
Strategia cenowa powinna uwzględniać różnice wartości poszczególnych mieszkań w ramach jednego budynku. Jeżeli cała inwestycja zostanie wyceniona za pomocą zbyt prostego cennika, część mieszkań może sprzedać się bardzo szybko, podczas gdy inne pozostaną w ofercie przez wiele miesięcy.
Co obecne dane oznaczają dla projektu planowanego na 2027 lub 2028 rok?
Dane dotyczące mieszkań znajdujących się dziś w sprzedaży opisują rynek września 2026 roku, a nie rynek przyszły. Jednocześnie informacje o rozpoczętych budowach i pozwoleniach pokazują, że kolejne projekty są przygotowywane i realizowane.
Nie oznacza to, że wszystkie 2 236 mieszkań objętych w 2025 roku pozwoleniami lub zgłoszeniami trafią do sprzedaży w tym samym czasie. Pozwolenie nie jest równoznaczne z natychmiastowym rozpoczęciem inwestycji.
Dla projektu planowanego na kolejne lata powinno się jednak stworzyć co najmniej trzy obrazy rynku: rynek obecny, rynek projektów będących w realizacji oraz potencjalny rynek projektów przygotowywanych.
Najważniejsze pytanie nie brzmi: „czy w Bydgoszczy sprzedają się mieszkania?"
Oczywiście się sprzedają. Lepsze pytanie brzmi: jaki produkt, w jakiej lokalizacji, w jakiej cenie i w jakim tempie może zostać sprzedany?
Deweloper nie inwestuje w statystyczne „mieszkanie w Bydgoszczy". Inwestuje w konkretną działkę, konkretną powierzchnię użytkową, określoną liczbę lokali i konkretny standard. Dlatego ogólne dane rynkowe powinny być dopiero początkiem analizy.
Jak analizujemy rynek przed rozpoczęciem sprzedaży inwestycji?
Z perspektywy sprzedażowej interesuje nas przede wszystkim realny zbiór alternatyw, pomiędzy którymi wybiera przyszły klient.
Analizujemy projekty znajdujące się w bezpośrednim otoczeniu i projekty o podobnym charakterze w innych lokalizacjach. Patrzymy na ich strukturę mieszkań, przedziały cenowe, sposób różnicowania cen, dostępność lokali, etap budowy, standard, komunikację marketingową i sposób prezentowania oferty.
Celem nie jest skopiowanie konkurencji. Celem jest znalezienie odpowiedzi na pytanie: dlaczego klient miałby wybrać właśnie tę inwestycję?
Produkt mieszkaniowy trzeba projektować również z perspektywy przyszłej sprzedaży
Decyzje podejmowane na etapie projektu architektonicznego będą wpływały na sprzedaż kilka lat później. Dotyczy to proporcji mieszkań, metraży, liczby mieszkań przypadających na klatkę, miejsc postojowych, balkonów i ogródków, komórek lokatorskich czy standardu części wspólnych.
Na etapie projektu każda z tych decyzji jest elementem procesu inwestycyjnego. Na etapie sprzedaży staje się elementem oferty, którą klient porównuje z konkurencją.
Bydgoszcz pozostaje rynkiem deweloperskim
Dane miejskie pokazują jednoznacznie, że zdecydowana większość nowych mieszkań oddawanych w Bydgoszczy pochodzi z budownictwa deweloperskiego. W 2025 roku było to 94% wszystkich oddanych lokali.
Jednocześnie aktualna oferta ponad 1300 nowych mieszkań i 34 inwestycji oznacza, że klient ma realny wybór. Dla dewelopera jest to przede wszystkim informacja, że jakość decyzji produktowych i sprzedażowych nabiera znaczenia.
Co warto obserwować w kolejnych miesiącach?
W kolejnych aktualizacjach szczególnie istotne będą: zmiana całkowitej liczby dostępnych mieszkań, udział gotowego stocku, tempo pojawiania się nowych inwestycji, struktura mieszkań dwu- i trzypokojowych, zmiany cen ofertowych oraz relacja pomiędzy liczbą rozpoczynanych inwestycji i mieszkań wprowadzanych faktycznie do sprzedaży.
Pojedynczy odczyt daje obraz rynku. Seria danych pokazuje już kierunek, w którym rynek się porusza. Dlatego ten materiał może być rozwijany jako cykliczny Mertis Market Monitor.
Źródła i metodologia
Dane ofertowe: RynekPierwotny.pl, raport rynkowy „Nowe mieszkania Bydgoszcz", stan na 24.09.2026. Dane opisują oferty znajdujące się w bazie serwisu i nie są pełną ewidencją wszystkich lokali możliwych do zakupu.
Dane budowlane: Raport o stanie miasta Bydgoszczy za 2025 rok, Urząd Miasta Bydgoszczy, dane BDL GUS.
Linki źródłowe: RynekPierwotny.pl oraz Raport o stanie miasta Bydgoszczy za 2025 rok.